Oct 05, 2026
Cara Membeli Rumah Pertama: Panduan Lengkap dari A sampai Z
By WEBARQ
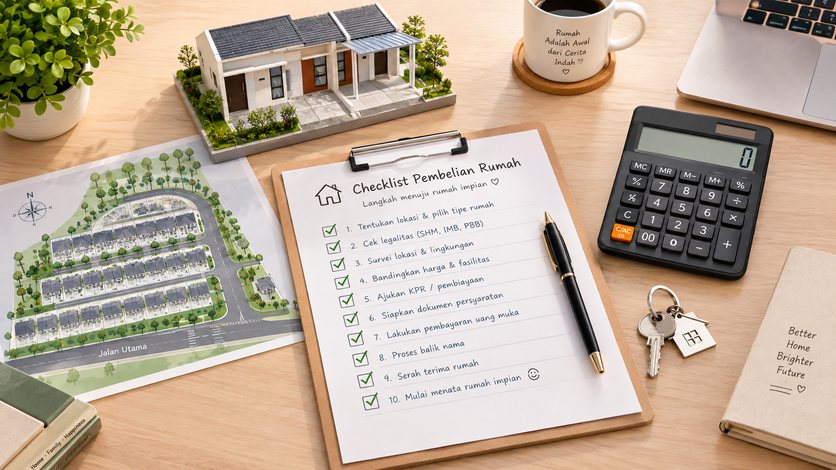
Dalam membeli rumah pertama dimulai dengan menilai kesiapan finansial. Pastikan cicilan tidak melebihi sepertiga dari penghasilan bulanan dan siapkan dana tambahan di luar DP sekitar 7–10% dari harga rumah. Pilih skema KPR yang sesuai (DP 10–20%, bunga fix atau floating), jaga skor SLIK OJK tetap baik, dan periksa legalitas (SHM/HGB dan PBG) hingga proses akad. Rumah komersial terjangkau tersedia mulai Rp300 jutaan.
Membeli rumah pertama tidak hanya soal memilih unit, tetapi juga soal memastikan seluruh biaya sesuai kemampuan sebelum menandatangani perjanjian. Banyak pembeli baru sering mengabaikan biaya di luar uang muka dan terkejut saat akad. Panduan ini menyajikan langkah-langkah terstruktur hingga serah terima kunci.
Apa yang Harus Disiapkan Sebelum Membeli Rumah Pertama?
Sebelum membeli rumah pertama, pastikan Anda memiliki kemampuan finansial yang terukur, dana untuk uang muka, serta cadangan biaya di luar DP sekitar 7–10% dari harga rumah. Sebaiknya, total cicilan bulanan tidak melebihi sepertiga dari penghasilan agar arus kakeluarga tetap sehat.
Prioritaskan penghasilan saat memilih rumah, bukan sekadar keinginan. Hitung cicilan yang s dapat Anda bayar tanpa mengorbankan kebutuhan pokok dan dana darurat, sesuai rasio kemampuan bayar yang digunakan oleh bank. Siapkan pula dana administrasi dan pajak di luar uang muka, sekitar Rp 21–30 juta untuk rumah seharga Rp300 juta.
Memahami KPR: DP, Tenor, Bunga, dan SLIK
KPR adalah kredit pemilikan rumah dari bank. Empat hal utama yang perlu diperhatikan: uang muka (umumnya 10–20% dari harga rumah), tenor 15–20 tahun, jenis bunga (fixed atau floating), dan rekam jejak kredit di SLIK OJK. Keempat faktor ini menentukan besaran cicilan dan peluang persetujuan pengajuan.
Semakin besar uang muka, semakin kecil cicilan bulanan. Beberapa kebijakan memungkinkan DP mendekati nol, namun terbatas dan bersyarat. Bunga fixed tetap berlaku pada periode awal (umumnya 1–5 tahun), lalu berubah menjadi floating yang mengikuti suku bunga acuan. Karena cicilan dapat meningkat, perhitungan kemungkinan kenaikan bunga. Pastikan catatan kredit di SLIK OJK (sebelumnya BI Checking) bersih, karena tunggakan dapat membatalkan pengajuan. Lakukan pengecekan gratis di idebku.ojk.go.id sebelum mengajukan.
Biaya Tambahan dan Cara Cek Legalitas Rumah
Selain harga rumah, siapkan biaya BPHTB, provisi dan administrasi KPR, appraisal, jasa notaris atau PPAT, serta biaya balik nama, dengan total sekitar 7–10% dari harga rumah. Pastikan legalitas properti dengan memeriksa status sertifikat (SHM atau HGB) dan bukti PBG bangunan sebelum akad.
Rincian biaya bersifat indikatif dan dapat berbeda di setiap daerah atau bank. Konfirmasikan angka pasti ke bank dan notaris terkait.
Uang muka (DP) | 10–20% harga rumah | Bisa lebih rendah |
BPHTB | 5% × (NPOP − NPOPTKP) | Beda tiap daerah |
Provisi KPR | 0,5–1% plafon kredit | Sekali di awal |
Administrasi & appraisal | Rp500 rb – Rp2 jt | Proses & taksasi |
Notaris / PPAT | Rp5 – 10 jt | AJB, APHT, sertifikat |
Balik nama (BBN) | 1–2% harga rumah | Peralihan sertifikat |
Asuransi | Ikut plafon/usia | Jiwa & kebakaran |
Total di luar DP | ±7–10% harga rumah | Cadangan disarankan |
Legalitas melindungi Anda dari kerugian. Sertifikat Hak Milik (SHM) memberi hak atas tanah tertinggi tanpa batas waktu; Hak Guna Bangunan (HGB) berlaku maksimal 30 tahun dan perlu diperpanjang, tetapi untuk rumah tinggal umumnya bisa ditingkatkan menjadi SHM. Untuk bangunan, IMB kini digantikan oleh PBG (Persetujuan Bangunan Gedung). Keringanan BPHTB untuk rumah pertama hanya ada di sebagian daerah, jadi konfirmasikan ke Bapenda setempat.
Bagaimana alur dari survei hingga akad?
Prosesnya meliputi survei lokasi dan pemeriksaan fisik, membandingkan simulasi KPR dari beberapa bank, mengajukan berkas, menunggu appraisal, menandatangani akad kredit di hadapan notaris, hingga serah terima kunci. Untuk rumah baru, proses ini biasanya memerlukan waktu 1 hingga 2 bulan setelah pengajuannya disetujui.
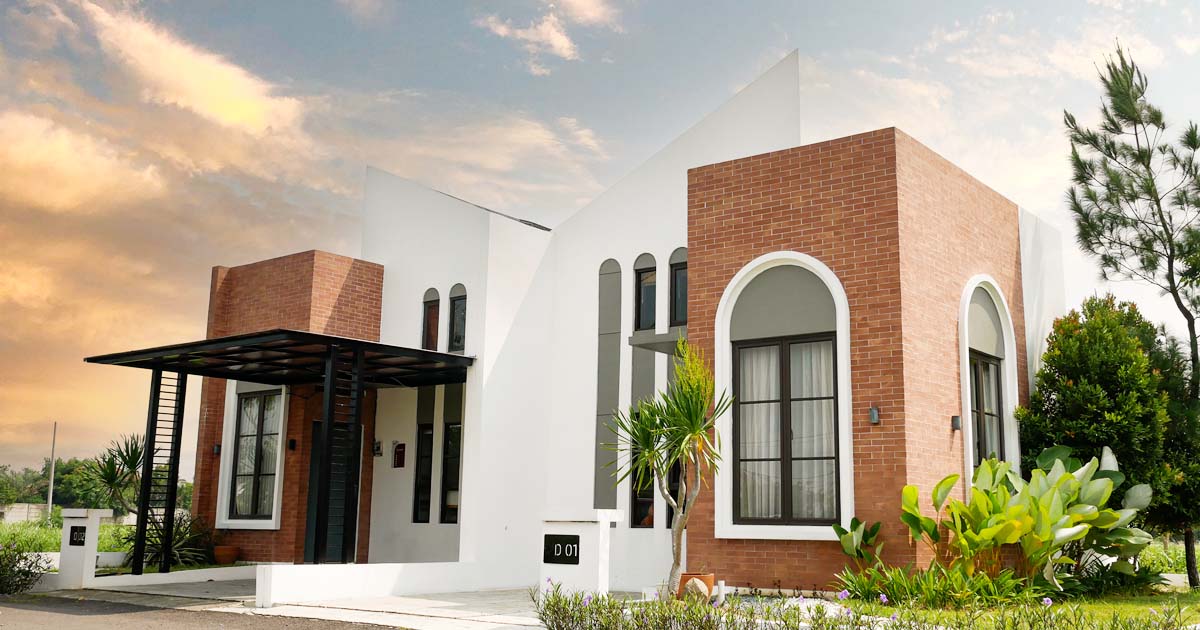
Evaluasi akses nyata ke tempat kerja dan stasiun, jangan hanya mengandalkan klaim waktu pada brosur. Sebagai contoh, Karawang Green Village 3 di koridor Kosambi Klari berjarak sekitar 10 menit dari Gerbang Tol Karawang Timur dan 5 menit dari Stasiun Kosambi. Dikembangkan oleh Citanusa Group sejak 2009 dan dihuni oleh lebih dari 2.000 keluarga, hunian ini menawarkan rumah mulai Rp 300 jutaan dengan fasilitas komunal tanpa biaya tambahan. Bandingkan pilihan perumahan di Karawang Timur, cek tipe dan simulasi cicilan, atau minta e-brosur ke advisor.
FAQ (Pertanyaan yang Sering Diajukan)
Berapa dana minimal untuk membeli rumah pertama?
Selain uang muka yang umumnya 10–20% dari harga rumah, siapkan cadangan sekitar 7–10% dari harga rumah untuk biaya diluar DP seperti BPHTB, provisi KPR, notaris, dan balik nama. Untuk rumah seharga Rp300 juta, estimasi biaya tambahan sekitar Rp 21–30 juta di luar cicilan bulanan. Angka ini bersifat indikatif, sesuaikan dengan bank dan daerah.JK dan mengapa penting saat mengajukan KPR?
SLIK OJK, sebelumnya BI Checking, adalah rekam jejak kredit yang digunakan bank untuk menilai kelayakan KPR. Skor kolektibilitas berkisar dari 1 (lancar) hingga 5 (macet), dan tunggakan dapat menyebabkan pengajuan ditolak. Lakukan pengecekan gratis di idebku.ojk.go.id sebelum mengajukan agar prosesnya berjalan lancar.
Apa bedanya bunga KPR fixed dan floating?
Bunga tetap berlaku selama periode awal, umumnya 1 hingga 5 tahun, sehingga cicilan tetap pasti. Setelah itu, bunga floating mengikuti suku bunga acuan dan ditinjau secara berkala, sehingga cicilan dapat naik atau turun. Pertimbangkan potensi kenaikan ini sejak awal; jangan hanya fokus pada bunga promo tahun pertama.
Apa itu BPHTB dan berapa besarnya?
BPHTB adalah pajak yang dibayarkan pembeli saat membeli properti, sebesar 5% dari nilai transaksi atau NJOP setelah dikurangi NPOPTKP yang ditetapkan oleh tiap daerah. Contoh: transaksi Rp900 juta dengan NPOPTKP Rp250 juta dikenai 5% × Rp650 juta = Rp32,5 juta. Sebagian daerah memberikan keringanan bagi rumah pertama.
Apa perbedaan SHM dan HGB, dan mana yang lebih aman?
SHM (Sertifikat Hak Milik) adalah hak tertinggi tanpa batas waktu dan dapat diwariskan. HGB (Hak Guna Bangunan) berlaku maksimal 30 tahun dan perlu diperpanjang. Namun, untuk rumah tinggal umumnya dapat ditingkatkan menjadi SHM. Keduanya aman selama dokumen jelas. Pastikan juga bangunan sudah memiliki PBG sebagai pengganti IMB.
Kesimpulan
Membeli rumah pertama memerlukan langkah terstruktur: ukur kemampuan finansial, pahami KPR, hitung biaya tambahan, periksa legalitas, dan lakukan akad. Pastikan cicilan tidak melebihi sepertiga dari penghasilan, siapkan cadangan dana 7–10%, verifikasi setiap dokumen sebelum menandatangani, dan kunjungi langsung rumah yang akan dibeli.